小市值量化:收益从哪里来,A股为什么涨跌
证据范围与风险声明:本文讨论股票横截面中的规模效应及其在中国 A 股的量化实现,学术与制度资料检索截至 2026 年 7 月 17 日,指数事实表数据截至 2026 年 6 月 30 日。文中的公式、状态框架与组合参数用于解释研究方法,不构成收益承诺、证券推荐或任何形式的投资建议。
摘要
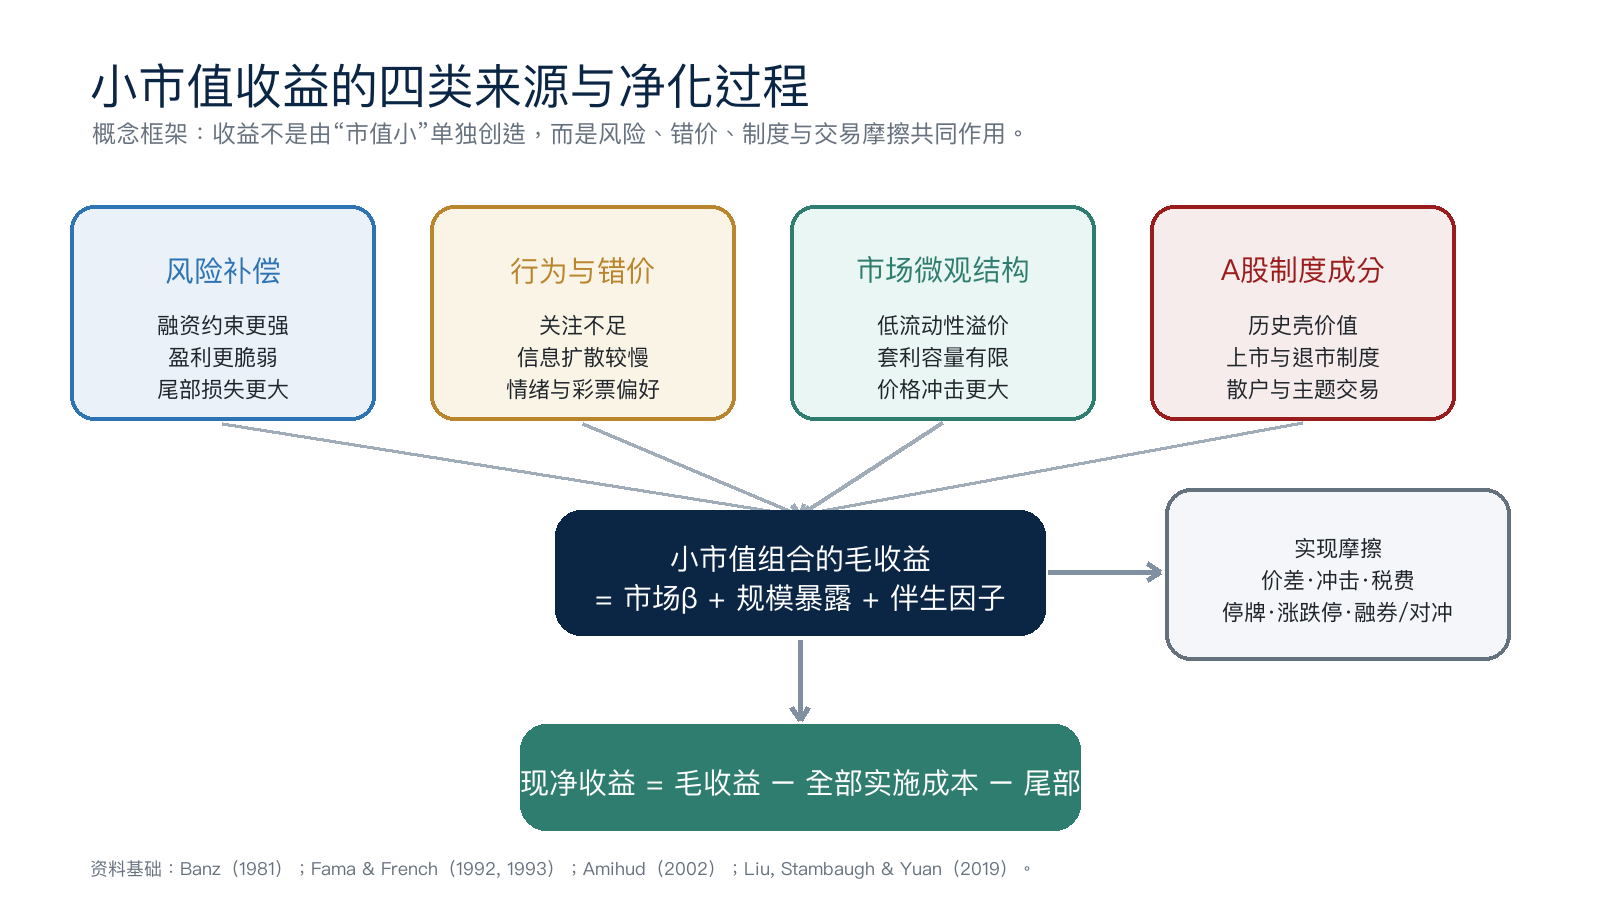
小市值量化,是以公司规模为核心解释变量,通过规则化选股、组合约束和系统执行获取规模溢价或相对收益的一类策略。Banz 在 1981 年首先系统记录了小公司较高的风险调整后收益;Fama 与 French 随后把规模因子纳入现代资产定价框架。123 但四十多年研究也不断提醒我们:规模溢价高度集中于极小市值股票,会被流动性、交易成本、盈利质量、投资者情绪和市场制度显著改变。“买最小的股票”不是一条完整策略,更不是天然的高收益按钮。
A 股的情况尤其特殊。Liu、Stambaugh 与 Yuan 在构造中国规模因子时,排除了市值最小的 30% 公司,因为严格 IPO 约束曾让这些公司带有显著的“壳价值”;如果直接买入最小市值,得到的会是规模、借壳预期、高换手与低质量的混合暴露。4 2023 年全面注册制、2024 年严格退市与削减壳价值的政策,又在改变这部分历史收益的结构。56
截至 2026 年 6 月 30 日的中证指数事实表也显示,规模收益并不单调:2024 年沪深 300 显著占优,2025 年中小盘反超,2026 年上半年则是中证 500 领先于更小的中证 1000 和中证 2000。78910 因此,一条更可信的小市值策略应当是:
\[\text{合理规模暴露} \times \text{质量与价值过滤} \times \text{流动性补偿} - \text{完整实施成本}.\]关键词:小市值;规模因子;流动性溢价;A 股;中证 1000;中证 2000;程序化交易;交易成本
一、先定义问题:什么才叫“小市值量化”
1. 小盘指数、小盘选股和规模因子不是一回事
日常讨论中的“小市值策略”,至少包含三种不同产品:
- 小盘宽基配置:长期持有中证 1000、中证 2000 或相应基金,获取市场上涨、小盘风格和指数行业结构的共同收益。
- 小盘增强:先限定在小盘股票池内,再以质量、价值、动量、分析师预期等因子选股,目标是跑赢小盘基准。
- 规模因子或市场中性:做多小盘、做空大盘或用股指期货对冲市场方向,使净收益尽量来自规模和选股,而不是 A 股整体涨跌。
三者不能用一条净值曲线混为一谈。小盘指数在牛市中上涨,可能只是市场 $\beta$ 更高;小盘增强跑赢小盘指数,才涉及选股阿尔法;小盘多头减去大盘空头,才比较接近学术意义上的规模因子。
组合收益可以写成:
\[R_{p,t}-R_{f,t} =\alpha+\beta_M MKT_t+\beta_S SMB_t+\beta_V VMG_t+\beta_Q QMJ_t+\varepsilon_t,\]其中 $SMB$ 是小盘减大盘,$VMG$ 是价值减成长,$QMJ$ 是高质量减低质量。若加入这些暴露后,$\alpha$ 消失,策略更像可复制的风格承载,而不是独立选股能力。
2. 市值究竟用哪个口径
公司规模可以用总市值、自由流通市值或可交易市值表示。实务上通常更关心自由流通市值,因为国有股、战略持股、限售股并不等于当下可被市场买卖的供给。
最简单的规模得分是:
\[\text{SizeScore}_{i,t} =-z_t\!\left[\ln(\text{FreeFloatMCap}_{i,t})\right].\]使用对数,是因为上市公司市值呈极度右偏分布;若直接使用市值,极少数巨型公司会支配横截面。负号让“得分越高”对应“公司越小”。实际研究还要截尾、标准化和行业中性化。
3. “小市值”没有永远不变的金额边界
固定的 50 亿元、100 亿元阈值会随市场扩容、通胀和整体估值变化而失真。学术研究更常用当期市值分位数,指数研究则使用透明的成份规则。
| 口径 | 典型定义 | 优点 | 主要缺陷 |
|---|---|---|---|
| 固定金额 | 市值低于某个金额 | 直观、便于估算容量 | 跨期不可比 |
| 分位数组合 | 每期取最小 20% 或 30% | 跨期稳定 | 极小端易被壳价值和不可交易性污染 |
| 指数样本 | 中证 500/1000/2000 | 透明、可复制 | 混有行业、流动性和调样效应 |
| 容量口径 | 由成交额和冲击成本反推 | 直接面向可实现收益 | 依赖账户规模和执行能力 |
所以,规模是一个相对排名,不是“低于某个数字就一定被低估”。
二、规模效应:从发现到争论
1. Banz:最早的“小公司效应”
Banz 使用纽约证券交易所股票发现,小公司平均风险调整后收益高于大公司,而且主要差异集中在最小市值端。他同时非常谨慎地指出:规模可能只是某些未知风险变量的代理,而不是收益的最终原因。1
Fama 与 French 在 1992 年发现,市值和账面市值比能够解释美国股票平均收益的显著横截面差异;1993 年的三因子模型进一步把 $SMB$ 纳入共同风险因子。23 从此,小市值从一项“异常”变成了基金业绩归因和资产定价的标准语言。
2. 规模收益并不均匀发生
Keim 研究 1963—1979 年美国市场时发现,相当一部分规模效应集中在一月,尤其是年初最初几个交易日。11 这说明所谓小盘溢价可能同时混有税收、季节性再平衡和短期流动性效应。
这个结论不应该被机械翻译成“A 股一月必涨小盘”。它真正提醒我们:平均收益可以由很少的时期贡献。一条策略如果 90% 的收益来自少数月份,就不应被描述成“每年稳定兑现”。
在新兴市场,Cakici、Fabozzi 与 Tan 发现,本地因子通常比美国或全球发达市场因子更能解释横截面收益,这提示规模与价值的定义、行业中性方法和风险模型都必须本土化。12
3. 后续研究为何一边支持,一边质疑
支持者认为,小公司承担了大公司没有的融资、经营与流动性风险;质疑者则指出,规模收益可能被极小股票、垃圾股、收盘价和交易成本夸大。
Asness 等人在控制盈利质量、杠杆和安全性之后,发现规模效应反而更稳健——这不是说“垃圾股不影响小盘”,而是说低质量污染曾掩盖可投资的小盘溢价。13
另一方面,Novy-Marx 与 Velikov 对大量股票异象研究后发现,交易成本会显著降低收益与统计显著性,设置“买入阈值”和“继续持有阈值”之间的缓冲区,是很有效的降本方法。14 McLean 与 Pontiff 还发现,大量已发表的收益预测变量在样本外及论文发表后明显衰减,说明数据挖掘和资本学习都会压缩未来收益。15
因此,规模效应的正确问题不是“有没有”,而是:
在什么股票池、什么权重、什么交易成本、什么市场制度与什么样本外检验下,规模收益仍能兑现?
三、小市值的收益到底来自哪里
1. 经营与融资风险补偿
小公司往往收入来源更集中、固定成本更高、债务融资渠道更窄。客户流失、原材料涨价、银行授信收缩或再融资失败,都可能显著改变权益价值。
当宏观下行、信用利差扩张时,小公司的现金流脆弱性会一起暴露,表现为更深回撤、更高下行 $\beta$ 和更高破产概率。投资者若愿意长期承担这种系统性困境风险,理论上会要求更高预期回报。
风险解释有一个重要可检验含义:小盘应在融资环境恶化时更差,在风险释放后获得更高补偿。如果一个策略只在主题亢奋时上涨、在正常状态没有收益,它更像情绪暴露,而不是稳定风险溢价。
2. 流动性补偿
Amihud 的经典研究表明,预期市场非流动性与事前超额收益正相关,而且非流动性冲击对小公司影响更强。16
小盘股价差更宽、订单簿更薄,大资金不能在不推动价格的情况下迅速建仓。这一限制会延长错价寿命,但也会对策略收取“实现税”。低流动性因此同时是收益来源与收益成本。
常见的平方根冲击模型可以写成:
\[\text{ImpactCost}_i \approx k\sigma_i\sqrt{\frac{\text{OrderValue}_i}{\text{ADV}_i}},\]其中 $\sigma_i$ 是波动率,ADV 是日均成交金额。它表达了一个直觉:资金规模翻倍,成本通常不会只是简单翻倍;在波动和流动性压力期,参数 $k$ 还会跳升。
3. 关注不足与信息扩散
小公司通常缺乏大型卖方研究覆盖,机构调研和媒体关注也更少。量化模型可以统一处理财务报表、公告、价格和成交信息,把大量很小的定价偏差聚合为分散组合收益。
但这里有一个对称风险:覆盖不足也意味着治理、关联交易和财务真实性更难被发现。单只小盘股的“信息优势”可能被一个公司事件完全吞没,只有分散持仓、时点正确的数据和独立风控才可能把它变成组合优势。
4. 情绪、彩票偏好与难估值资产
Baker 与 Wurgler 发现,投资者情绪对年轻、小型、高波动和难估值公司影响尤其明显。17 在风险偏好上升时,这些股票容易因为叙事、题材和极端上涨概率被追捧;在情绪反转时,它们也最容易失去边际买家。
因此,小盘高弹性有两面:上涨阶段像“成长性”,下跌阶段才暴露其中有多少是高估值、低流动性和彩票偏好。
5. 质量与规模迁移
可投资的小盘收益,往往来自市场低估了仍处于扩张期、现金流改善、资产负债表健康的中小公司。当盈利兑现、流动性提升、机构覆盖增加,公司可能被纳入更高层级指数,完成从“小盘”向“中盘”的迁移。
反过来,持续亏损、依赖融资和治理薄弱的公司也会一路从小盘滑向退市。于是,“小盘 + 质量”比“越小越好”更符合长期投资逻辑。盈利能力因子本身也有强资产定价证据。18
6. A 股历史上的壳价值
这是中国市场最不能忽略的一层。
更早的 A 股研究也发现,公司规模、账面市值比、流动性和股利支付等特征与横截面收益相关,但这些关系明显受中国市场制度与投资者结构影响。19
Liu、Stambaugh 与 Yuan 发现,严格 IPO 约束让极小市值上市公司具有被反向并购的壳期权,因此他们在构造中国规模因子时排除了市值最小的 30% 公司;他们还发现,盈利收益率 $E/P$ 比传统账面市值比更适合构造中国价值因子。4
这意味着历史上的“微盘上涨”,有时不是小公司盈利改善,而是上市资格稀缺被重新定价。全面注册制与严格退市正在改变这种稀缺性,所以旧回测中的壳收益不能原样外推到未来。56
| 收益来源 | 经验特征 | 最容易发生的误判 |
|---|---|---|
| 困境风险补偿 | 信用紧缩期承压,风险释放后反弹 | 把永久损失当短期溢价 |
| 流动性补偿 | 低成交、价差宽、冲击高 | 毛收益被成本吞噬 |
| 关注不足 | 公告后信息扩散较慢 | 忽略财务和治理真实性 |
| 情绪与彩票偏好 | 高换手、主题行情、右偏收益 | 把泡沫弹性当成长性 |
| 壳价值 | 极小市值、并购与控制权预期 | 在制度变化后外推旧溢价 |
| 质量迁移 | 盈利上修、流动性改善、指数晋级 | 把高估值故事当作盈利兑现 |
四、怎样构造一条像样的小市值策略
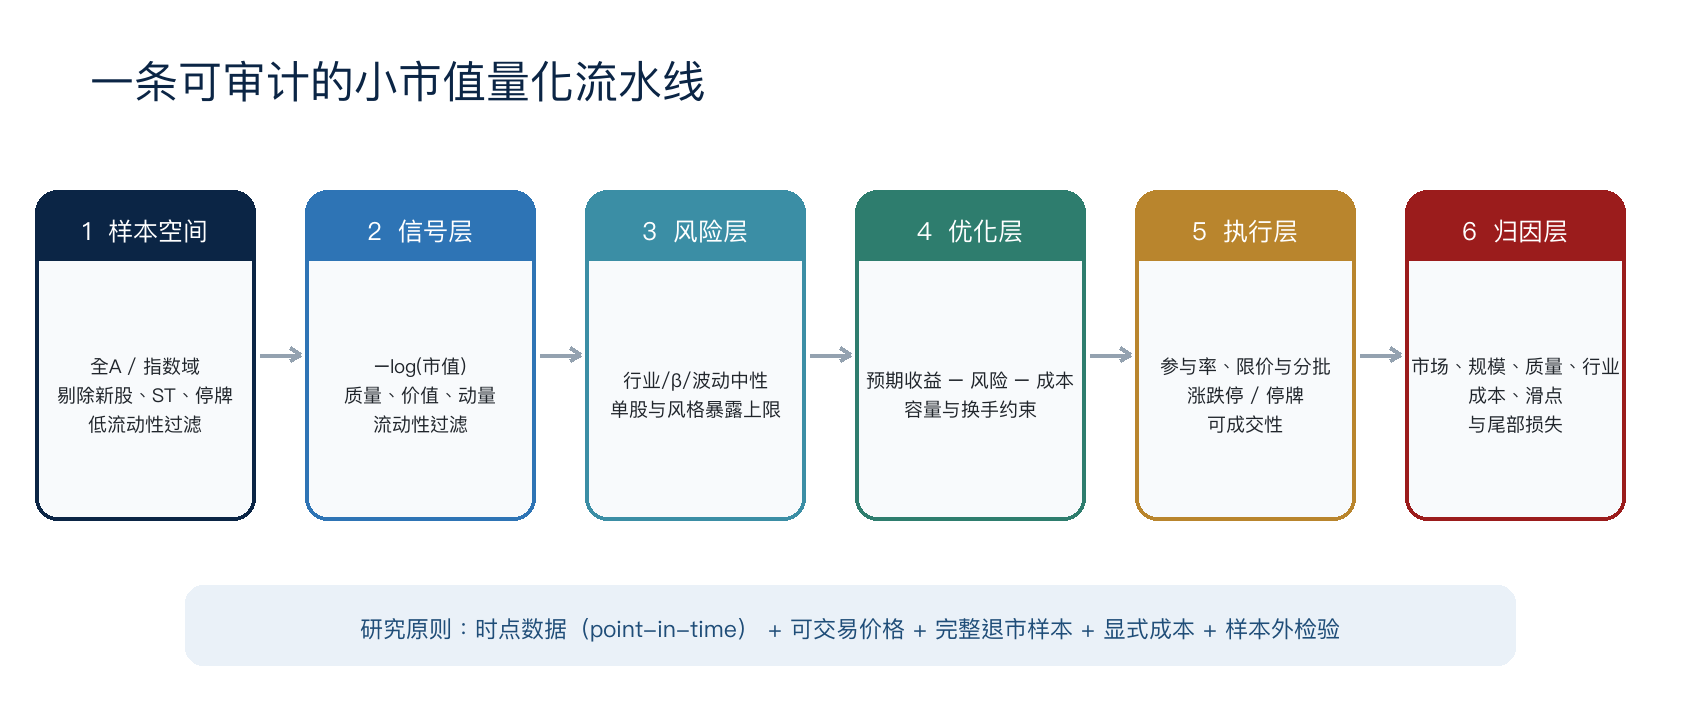
1. 样本空间比公式更重要
一份可信的 A 股研究,至少应预先规定:
- 上市时间:新股至少满 120—250 个交易日,避免新股定价与特殊涨跌幅阶段造成不可比性。
- 风险警示:ST、*ST、退市整理和重大违法调查公司应单独建模或剔除;若保留,必须计入真实退市收益。
- 可成交性:使用过去 20/60 日成交额、停牌天数、涨跌停封单和一字板比例过滤。
- 容量:单股交易量不得无限占用 ADV;持仓规模应受自由流通市值约束。
- 信息时点:财务数据按公告日生效,不能按报告期末提前交易。
- 完整证券主表:必须保留后来退市和代码变更的公司,不能只下载今天仍上市的股票。
若删除失败公司,幸存者偏差会系统性高估小盘收益。
2. 规模不是唯一信号
一个研究型综合得分可以写成:
\[\text{Composite}_i =0.35\,\text{Size}_i +0.25\,\text{Quality}_i +0.20\,\text{Value}_i +0.15\,\text{Momentum}_i +0.05\,\text{Liquidity}_i.\]这些权重只是示意,不是现成参数。质量可以包含毛利润/资产、经营现金流/资产、ROE 稳定性、应计项目和杠杆;价值在 A 股中可重点测试 $E/P$、现金流收益率和股息率;动量可使用跳过最近一个月的中期收益,以降低短期反转污染。
最小市值端尤其适合“硬过滤 + 软打分”:
- 硬过滤负责挡住负净资产、持续经营现金流为负、重大治理问题等尾部风险;
- 软打分负责在剩余股票中保留横截面差异。
3. 行业、β 和波动率必须中性化
如果不控制行业,小盘组合可能只是信息技术、工业和医药的行业多头;不控制波动率,它又可能只是高波动组合。
组合优化可写为:
\[\max_w\; w^\top\mu -\lambda w^\top\Sigma w -\gamma TC(\Delta w),\]其中 $\mu$ 是预期收益,$\Sigma$ 是风险协方差矩阵,$TC$ 是换仓成本。优化约束通常包括单股权重、行业偏离、市场 $\beta$、波动率、预期换手和 ADV 参与率。
4. 交易缓冲比高频调仓更重要
若排名第 200 的股票下降到第 205 就卖掉,排名第 205 上升到第 200 就买入,模型会在断点附近无效换手。更合理的方法是:
- 进入组合需要高于“买入阈值”;
- 已持有股票只有跌破更低的“卖出阈值”才退出;
- 信号变化小于成本时不交易。
这正是文献所说的 buy/hold spread。14
5. 回测必须模拟“买不到”和“卖不掉”
小盘回测最常见的幻觉,是收盘产生信号后仍按同一收盘价成交。真实市场中,一字涨停买不到、一字跌停卖不掉、停牌期间不能重平衡,大额订单还会推动价格。
最低可信标准包括:
| 环节 | 最低标准 | 常见错误 |
|---|---|---|
| 财务数据 | 按公告日滞后生效 | 用报告期末数据提前交易 |
| 指数成份 | 使用当时版本 | 用今天成份回填历史 |
| 成交价格 | 下一交易日或执行窗口价格 | 信号与成交同收盘价 |
| 涨跌停/停牌 | 不允许虚拟成交 | 假设无限流动性 |
| 成本 | 税费、价差、冲击、对冲成本 | 只扣固定佣金 |
| 容量 | 报告 ADV 参与率和清仓天数 | 小资金结果直接放大 |
| 验证 | 滚动样本外、参数冻结 | 全样本调参后报告最优曲线 |
五、A 股的规模坐标:300、500、1000、2000
沪深 300 代表沪深市场规模大、流动性好的核心公司;中证 500 位于其后;中证 1000 选取中证 800 以外规模偏小且流动性好的 1000 只证券;中证 2000 则进一步从更小市值、并通过成交金额筛选的证券中选取 2000 只样本。78910
| 指数 | 样本数 | 平均总市值(亿元) | 滚动 PE | PB | 股息率 | 近 1 年波动率 | 近 1 年收益率 |
|---|---|---|---|---|---|---|---|
| 沪深 300 | 300 | 1,886 | 14.76 | 1.45 | 2.11% | 15.81% | 26.51% |
| 中证 500 | 500 | 394 | 31.78 | 2.54 | 1.03% | 22.10% | 52.68% |
| 中证 1000 | 1,000 | 167 | 37.16 | 2.68 | 0.84% | 21.37% | 38.60% |
| 中证 2000 | 2,000 | 63 | — | — | 0.69% | 22.10% | 29.14% |
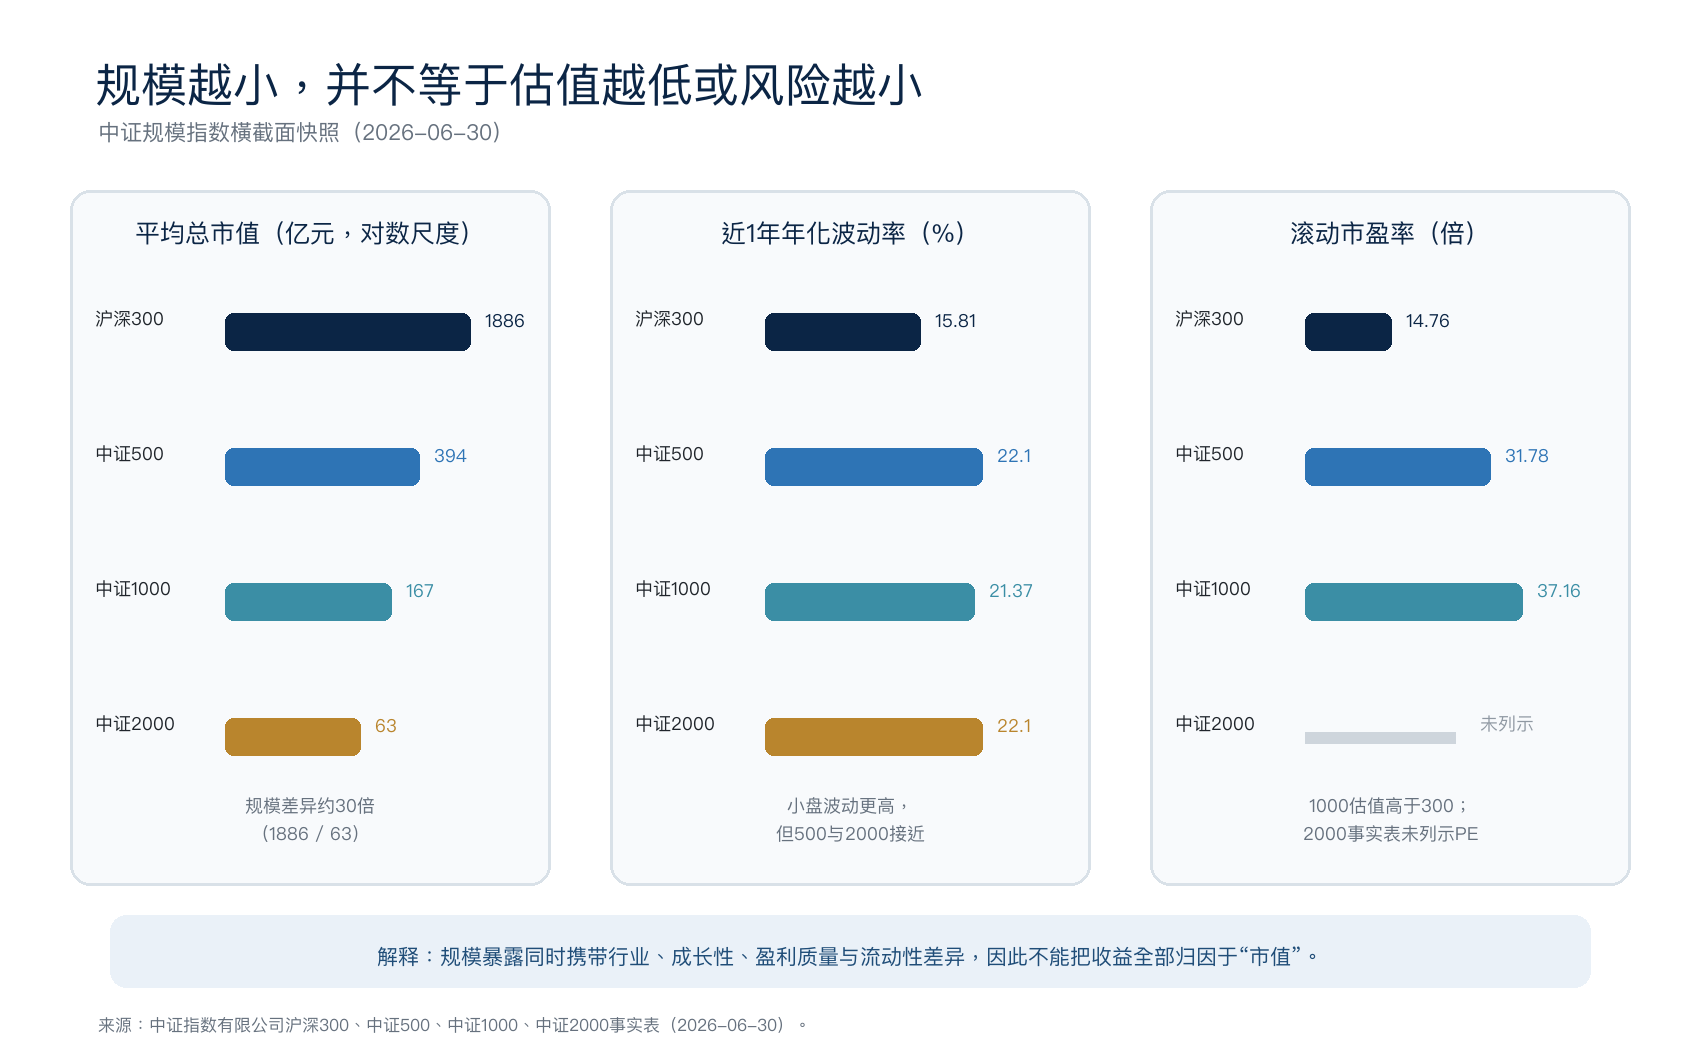
这里至少有三点:
- 沪深 300 到中证 2000 的平均总市值相差约 30 倍,规模层级确实清晰。
- 小盘波动率高于沪深 300,但中证 500 与中证 2000 近一年年化波动率同为 22.10%,并非越小越波动。
- 中证 500 和中证 1000 的滚动估值显著高于沪深 300,所以当期小盘还混有成长和行业暴露,不能把“小”解释为“便宜”。
行业结构会伪装成规模效应
截至 2026 年 6 月 30 日,中证 500 与中证 1000 中工业和信息技术合计权重均超过一半,沪深 300 中二者合计约 43.6%。789 当半导体、软件、设备制造和新材料景气上行,小盘指数天然受益;当金融、主要消费、高股息权重资产占优,大盘可能更强。
所以归因时必须回答:跑赢来自市值,还是来自科技和工业?如果不剥离行业,产业周期反转时很容易误判为“规模因子突然失效”。
六、最近几年的 A 股:为什么不能说“越小越赚”
中国股票市场不仅是短期交易场所。Carpenter、Lu 与 Whitelaw 的研究强调,它也承担了资本配置和服务实体经济的功能;因此,规模行情最终仍会受到融资约束、产业盈利和上市公司质量的共同检验。20
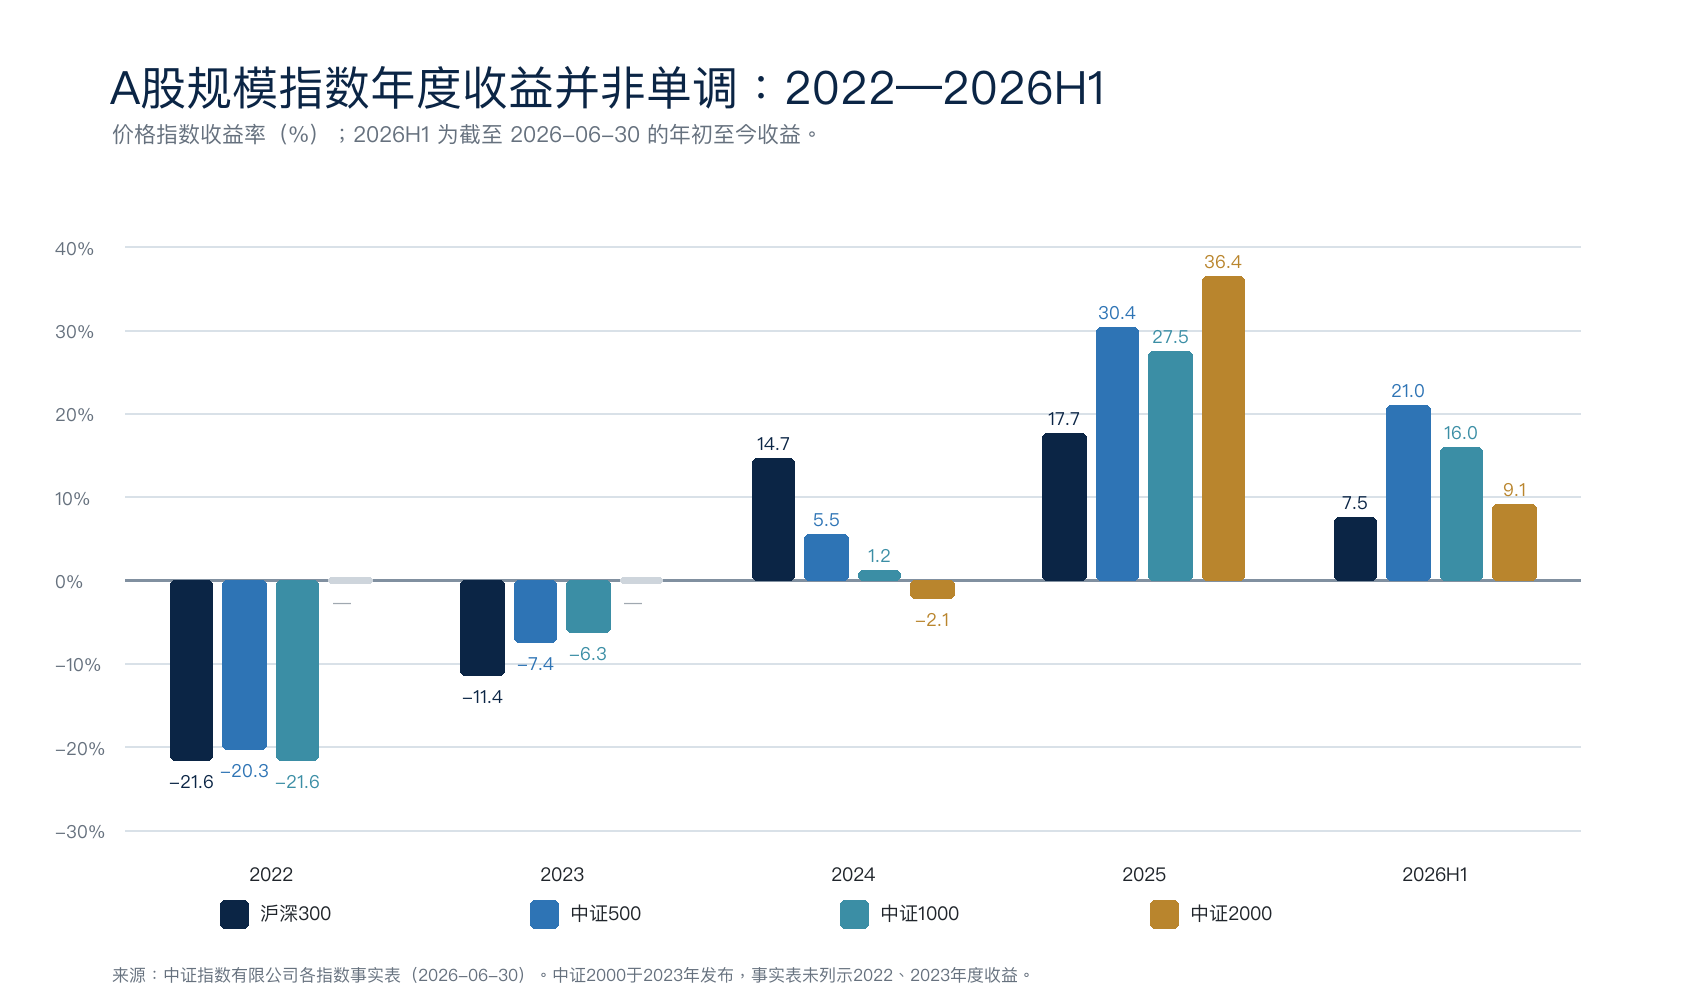
| 年份 | 沪深 300 | 中证 500 | 中证 1000 | 中证 2000 |
|---|---|---|---|---|
| 2022 | −21.63% | −20.31% | −21.58% | — |
| 2023 | −11.38% | −7.42% | −6.28% | — |
| 2024 | +14.68% | +5.46% | +1.20% | −2.14% |
| 2025 | +17.66% | +30.39% | +27.49% | +36.42% |
| 2026H1 | +7.55% | +20.97% | +15.99% | +9.10% |
2022 年各规模指数普遍下跌,中证 1000 与沪深 300 几乎相同;2023 年中证 500 和中证 1000 跌幅较小。2024 年出现明显大盘行情,沪深 300 上涨 14.68%,中证 1000 仅上涨 1.20%,中证 2000 下跌 2.14%。
2025 年风格反转,中证 2000 上涨 36.42%,高于中证 500、中证 1000 和沪深 300。到 2026 年上半年,中证 500 又以 20.97% 领先,中证 2000 只比沪深 300 高 1.55 个百分点。78910
如果规模收益是简单的“越小越好”,这组排名不应频繁反转。更合理的结论是:中证 500—中证 1000 之间可能随盈利、估值与流动性形成阶段性甜蜜区;极小盘在风险偏好扩张时弹性更大,也在风格收缩时更容易失去流动性。
七、A 股小市值为什么涨
1. 流动性改善与风险偏好上升
当资金成本下降、成交额增加、融资压力缓解时,低流动性资产的折价会收窄。小盘股票流通盘小、边际定价资金少,所以价格弹性往往大于大盘。
真正有利的不是“市场成交额大”这一个数字,而是成交从少数权重股扩散到更多股票。如果指数上涨、上涨家数却下降,那更可能是大盘集中行情。
2. 盈利上修从龙头向中小企业扩散
复苏初期,利润可能先集中在资源、金融或核心龙头;当订单、资本开支和产业链需求向设备、材料、软件与专精特新公司扩散,中小公司的低基数和经营杠杆会放大盈利上修。
这时中证 500 或中证 1000 往往比最极端的微盘更有基本面支撑,因为它们兼具成长弹性、盈利可见度与较好流动性。
3. 产业政策、技术周期与并购催化
小盘指数工业、信息技术权重较高,技术升级、国产替代、设备更新、并购重组等主题会提高相关公司的估值弹性。
但产业催化要区分三层:
- 只有政策文本,没有订单;
- 有订单,没有利润;
- 订单、现金流和利润同时兑现。
越往后,行情越可能从主题交易变成基本面重估。
4. 历史壳价值与重组预期
在严格 IPO 约束时期,上市资格本身是一种稀缺资源,极小市值公司容易被赋予重组期权。4 这可以解释某些微盘行情为什么与盈利无关,却对并购、控制权变更和监管口径极为敏感。
但这也是最不该线性外推的收益来源。全面注册制提高了发行机制的市场化程度;严格退市意见明确提出削减壳资源价值、打击炒壳。56
5. 市场宽度扩张与指数资金迁移
一轮行情可能先由核心资产启动,随后主动资金、增强策略与 ETF 资金向中小盘扩散。相对动量建立后,小盘会吸引更多配置,形成正反馈。
这类上涨能否持续,取决于新增资金是长期配置,还是高换手追涨。若上涨家数、盈利扩散和资金流入同时改善,持续性更强;若只有涨停数量和换手率激增,尾部风险也在累积。
八、A 股小市值为什么跌
1. 融资与现金流压力上升
信用收紧或再融资难度增加时,小公司更难用外部资金填补经营现金流缺口。估值下降并不只是贴现率变化,还可能包含融资失败、业务收缩和股权稀释的概率。
2. 情绪反转与拥挤踩踏
小盘组合看上去持仓分散,但交易方向可能高度一致。大量模型都使用市值、动量、换手和低价等相似变量;主题降温或杠杆撤离时,买盘消失速度常常快于基本面变化。
最危险的组合不是“股票数量少”,而是很多账户持有不同股票,却在同一条件下同时卖出。
3. 市场宽度收窄
资金集中到高股息、核心龙头或少数景气行业时,沪深 300 可以上涨,而市场中位数股票下跌。这就是“权重指数牛、市值中位数熊”。
小盘风格转弱经常先表现为:等权指数跑输市值加权指数、上涨家数下降、相对动量破位;总指数下跌可能反而更晚出现。
4. 退市与治理风险重估
严格退市、财务造假执法和壳价值削减,会提高极小盘公司的尾部折价。6 这对盈利稳健的小盘成长公司未必是坏事,却会直接冲击依赖壳期权的“便宜微盘”。
因此,退市监管加强不能简单解释为“小盘利空”;它更准确地说是低质量微盘利空、优质小盘的长期筛选机制增强。
5. 交易摩擦在压力期放大
跌停、停牌、订单簿变薄与期货基差扩大,会使风险模型低估真实可变现损失。历史波动率只告诉我们“过去价格怎么动”,没有告诉我们“现在需要卖时能成交多少”。
九、什么时候涨、什么时候跌:用状态,不用日历
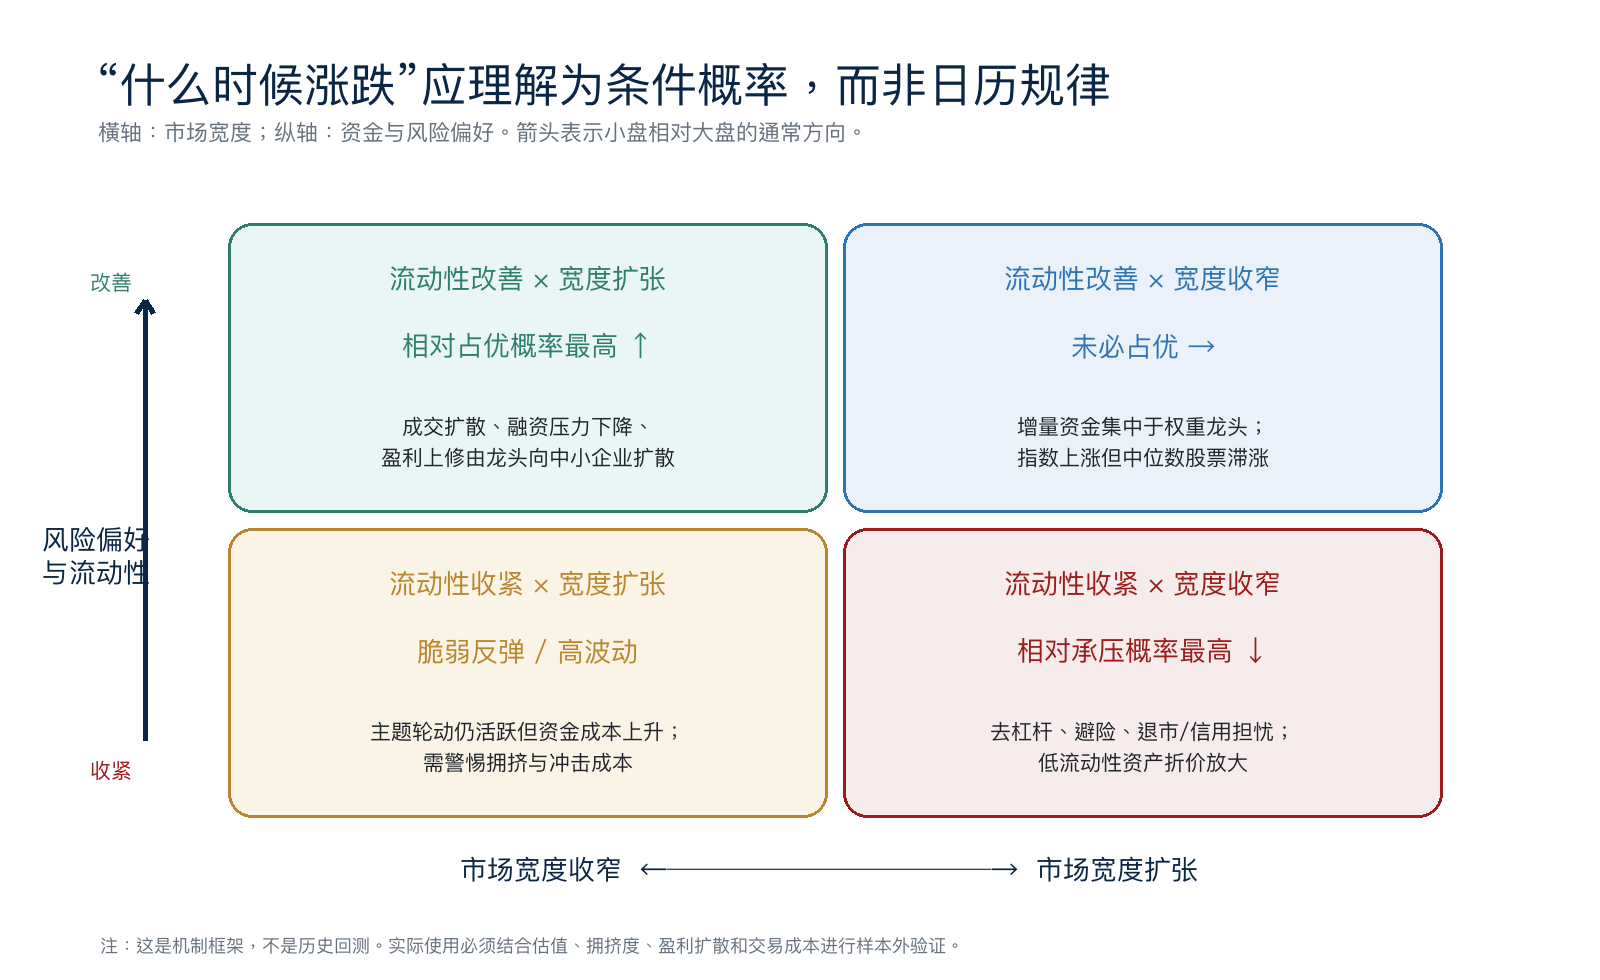
真正值得估计的是:
\[\Pr\!\left( R_{small}-R_{large}>0 \mid Liquidity,\ Breadth,\ Earnings,\ Valuation,\ Crowding \right).\]偏多小盘的条件更完整时
- 资金利率回落,市场成交额从低位回升;
- 上涨家数、中位数收益和等权指数同步改善;
- 中证 1000/沪深 300、500/300 的相对趋势向上,但尚未极端过热;
- 盈利上修从少数龙头扩散到更多中小公司;
- 小盘相对估值仍在合理区间;
- 换手和拥挤度从低位恢复,而不是处于历史极端;
- 上涨由现金流、订单和利润验证,而不只依赖壳与题材。
偏空小盘的条件更完整时
- 资金成本上升、成交萎缩或融资资金去杠杆;
- 指数仍涨,但上涨家数、等权指数和中位数收益下降;
- 相对动量破位,盈利下修集中在中小公司;
- 相对估值高、换手高、同向持仓拥挤;
- 退市、财务造假、减持或信用风险集中暴露;
- 涨跌停和停牌使理论仓位无法按计划退出。
一个研究型状态分数可以写成:
\[\begin{aligned} \text{RegimeScore}_t =\;&z(\Delta Liquidity) +z(Breadth) +z(RelativeMomentum)\\ &+z(EarningsDiffusion) -z(Crowding) -z(Stress). \end{aligned}\]这不是现成交易信号。权重必须在训练期确定,在验证期冻结;还要同时报告收益、回撤、换手、容量和不同参数下的稳定性。
十、A 股上怎样使用:三种产品形态
1. 小盘宽基配置
目标是获得长期规模与行业暴露,工具可以是指数基金或 ETF。优点是规则透明、运维简单;缺点是完整承受风格周期、指数估值和行业偏离。
适合回答:“我是否愿意长期把一部分权益风险预算配置给中小企业?”而不是:“下个月小盘一定跑赢吗?”
2. 小盘增强
在中证 500、1000 或 2000 样本域内,以质量、价值、动量和盈利预期选股,控制行业、β、个股权重与换手,目标是取得相对基准超额。
这类策略的核心不是预测指数方向,而是在同一规模域中识别“有盈利兑现能力的小公司”和“只有壳与题材的小公司”。
3. 市场中性或相对价值
多头持有小盘选股组合,用股指期货对冲市场 β。中证 1000 股指期货为小盘组合提供了更贴近的对冲标的。21
但市场中性不等于低风险。剩余风险包括:
- 期货基差与保证金;
- 多头个股涨跌停和停牌;
- 行业偏离与残差波动;
- 对冲工具可交易、个股却无法卖出的现金流错配。
十一、风险控制:要围绕“卖不掉”设计
大盘股风险常被近似为价格波动;小盘股更重要的问题是,需要卖出时有没有对手方。因此仓位上限不能只由历史波动率决定,还要由成交额、自由流通市值、订单簿深度、连续跌停概率和预期清仓天数决定。
五条硬约束
- 容量红线:限制单股 ADV 参与率和组合清仓天数;资金扩大时主动降低极小盘权重。
- 尾部红线:重大违法、审计非标、持续经营疑虑、控制权争夺和高质押进入独立风险引擎。
- 杠杆红线:期货保证金与个股跌停会造成现金流错配,必须保留流动性缓冲。
- 拥挤红线:监控因子收益相关性、同类产品持仓、换手分位和涨停扩散。
- 合规红线:程序化账户、系统和申报行为需要可解释、可追溯。
证监会《证券市场程序化交易管理规定(试行)》自 2024 年 10 月 8 日实施;上交所程序化交易实施细则自 2025 年 7 月 7 日实施,覆盖报告、交易行为、信息系统与高频交易管理。2223 截至本文版本日,上交所 2026 年修订交易规则已于 2026 年 7 月 6 日生效。24
这些规则不否定低频量化,但要求策略从“只有模型”升级为“模型、系统、风控、申报与审计轨迹完整”。
十二、七种最常见的回测幻觉
- 幸存者偏差:删除退市、长期停牌和失败公司,小盘组只剩成功者。
- 前视偏差:财务数据按报告期末提前可见,或用今天指数成份回填历史。
- 收盘价幻觉:信号和成交使用同一个收盘价,忽略一字板与成交量。
- 成本线性化:用固定万分之几代替随订单规模和市场压力变化的冲击。
- 风格偷换:把科技、工业行情归因于规模,把市场 β 归因于选股。
- 参数挖掘:全样本选择市值分位、调仓频率和因子权重,再把最优曲线当样本外能力。
- 不可扩容:百万元账户的收益直接乘到亿元规模,忽略成交占比和价格冲击。
一份完整绩效报告不应只有年化收益和夏普比率,还应报告最大回撤、修复期、下行 β、偏度、换手、成本占毛收益比例、容量敏感性、极端月份贡献和因子归因。
最终收益归因应接近:
\[\text{RealizedExcess} =\text{Market} +\text{Size} +\text{Industry} +\text{Quality/Value/Momentum} +\text{SecuritySelection} -\text{Costs}.\]只有在规模、行业和伴生因子之后仍稳定存在的部分,才更接近独立阿尔法。
十三、结论
小市值量化的学术起点是规模效应,但它的经济实质从来不是“股票越小,收益越高”。小公司承担更强的经营、融资与流动性风险,信息覆盖更少,因而可能获得风险补偿或形成错价;与此同时,情绪、质量污染、交易成本和制度稀缺,又会把观察到的收益放大、扭曲或吞噬。
A 股尤其需要制度化理解。历史 IPO 约束曾赋予极小公司壳价值,全面注册制与严格退市正在削弱这一机制;程序化交易规则则提高了策略系统和申报行为的合规要求。最近指数数据也证明,规模收益是时变、非单调并受行业与盈利周期影响的。
因此,一条更可持续的小市值策略,应遵循四条原则:
- 用相对排名而非固定金额定义规模;
- 排除壳价值、退市风险和不可成交性的极端污染;
- 将规模与质量、价值、动量联合建模,并控制行业、β 和波动;
- 用真实成交、完整成本、容量压力测试和滚动样本外检验评价净收益。
至于“什么时候涨、什么时候跌”,最有信息量的答案不是某个月份,而是市场状态:流动性改善、市场宽度扩张、盈利上修扩散且估值不过热时,小盘相对占优的条件更充分;流动性收紧、宽度收窄、盈利下修与拥挤去化同时发生时,小盘相对承压的条件更充分。
小市值量化不是寻找一个永远有效的市值阈值,而是持续管理风险补偿、错价机会、制度变化和实现成本之间的动态平衡。
参考文献与数据来源
-
Banz, R. W. (1981). The relationship between return and market value of common stocks. Journal of Financial Economics, 9(1), 3–18. ↩ ↩2
-
Fama, E. F., & French, K. R. (1992). The cross-section of expected stock returns. The Journal of Finance, 47(2), 427–465. ↩ ↩2
-
Fama, E. F., & French, K. R. (1993). Common risk factors in the returns on stocks and bonds. Journal of Financial Economics, 33(1), 3–56. ↩ ↩2
-
Liu, J., Stambaugh, R. F., & Yuan, Y. (2019). Size and value in China. Journal of Financial Economics, 134(1), 48–69. ↩ ↩2 ↩3
-
中国证券监督管理委员会(2023)。全面实行股票发行注册制正式发布实施,2023 年 2 月 17 日。 ↩ ↩2 ↩3
-
中国证券监督管理委员会(2024)。关于严格执行退市制度的意见,2024 年 4 月 12 日。 ↩ ↩2 ↩3 ↩4
-
中证指数有限公司(2026)。中证 2000 指数事实表,数据截至 2026-06-30。 ↩ ↩2 ↩3 ↩4
-
Keim, D. B. (1983). Size-related anomalies and stock return seasonality: Further empirical evidence. Journal of Financial Economics, 12(1), 13–32. ↩
-
Cakici, N., Fabozzi, F. J., & Tan, S. (2013). Size, value, and momentum in emerging market stock returns. Emerging Markets Review, 16, 46–65. ↩
-
Asness, C. S., Frazzini, A., Israel, R., Moskowitz, T. J., & Pedersen, L. H. (2018). Size matters, if you control your junk. Journal of Financial Economics, 129(3), 479–509. ↩
-
Novy-Marx, R., & Velikov, M. (2016). A taxonomy of anomalies and their trading costs. The Review of Financial Studies, 29(1), 104–147. ↩ ↩2
-
McLean, R. D., & Pontiff, J. (2016). Does academic research destroy stock return predictability?. The Journal of Finance, 71(1), 5–32. ↩
-
Amihud, Y. (2002). Illiquidity and stock returns: Cross-section and time-series effects. Journal of Financial Markets, 5(1), 31–56. ↩
-
Baker, M., & Wurgler, J. (2006). Investor sentiment and the cross-section of stock returns. The Journal of Finance, 61(4), 1645–1680. ↩
-
Novy-Marx, R. (2013). The other side of value: The gross profitability premium. Journal of Financial Economics, 108(1), 1–28. ↩
-
Eun, C. S., & Huang, W. (2007). Asset pricing in China’s domestic stock markets: Is there a logic?. Pacific-Basin Finance Journal, 15(5), 452–480. ↩
-
Carpenter, J. N., Lu, F., & Whitelaw, R. F. (2021). The real value of China’s stock market. Journal of Financial Economics, 139(3), 679–696. ↩
-
中国金融期货交易所(2022)。中国金融期货交易所中证 1000 股指期货合约交易细则。 ↩
-
中国证券监督管理委员会(2024)。证券市场程序化交易管理规定(试行),自 2024 年 10 月 8 日起实施。 ↩
-
上海证券交易所(2025)。上海证券交易所程序化交易管理实施细则,自 2025 年 7 月 7 日起施行。 ↩
-
上海证券交易所(2026)。上海证券交易所交易规则(2026 年修订),自 2026 年 7 月 6 日起施行。 ↩
评论